Por qué los salarios del Formulario W-2 o W-3 podrían no coincidir con un cálculo manual
Última actualización: 9 sept 2026, 11:41 a.m.
Explica por qué los salarios sujetos a impuestos del Formulario W-2/W-3 calculados manualmente pueden diferir del cálculo de Toast Payroll y cómo confirmar la causa.
- Resumen de discrepancias
- Por qué sucede esto
- Ejemplo de discrepancia
- Verifique si esta es la causa de una discrepancia
Resumen de discrepancias
Si calcula manualmente los salarios imponibles (sujetos a impuestos) de un empleado para el año —tomando sus ganancias brutas totales y restando el total del año hasta la fecha de sus deducciones antes de impuestos—, puede obtener un número que es menor que el que realmente aparece en el Casillero 1 o el Casillero 5 del Formulario W-2, o en el total correspondiente del Formulario W-3. Esto puede ser un comportamiento esperado cuando un empleado tuvo uno o más períodos de pago en los que una deducción antes de impuestos excedió las ganancias imponibles disponibles en ese cheque.
Por qué sucede esto
Toast Payroll calcula los salarios imponibles por período de pago, no calculando la diferencia entre los totales de deducciones y ganancias de todo el año a la vez. En cualquier cheque de pago individual, una deducción antes de impuestos solo puede reducir los salarios imponibles hasta cero; no puede crear un monto negativo que se traslade o reduzca los salarios imponibles en un cheque diferente.
Esto es importante cuando un empleado tiene un período de pago en el que:
- Su única ganancia es un código de ganancia no imponible (por ejemplo, un ajuste o reembolso no gravado), y
- También se aplica una deducción antes de impuestos (como una deducción médica, dental, de la vista o de HSA) en ese mismo cheque.
Debido a que la ganancia en ese cheque no es imponible para empezar, no hay salario imponible que la deducción antes de impuestos pueda reducir. El monto de la deducción para ese período efectivamente no tiene "nada contra qué aplicarse", por lo que no reduce los salarios sujetos a impuestos del empleado para ese período de pago de la manera en que lo haría si hubiera habido ganancias imponibles Regular en el cheque.
Si luego realiza un cálculo manual de todo el año (restando el total completo de las deducciones antes de impuestos del año hasta la fecha de las ganancias brutas), está asumiendo que cada dólar de esa deducción redujo los salarios imponibles en algún momento durante el año. Pero cualquier dólar de deducción que recayó en un período sin ingresos sujetos a impuestos para reducir, en realidad nunca redujo los salarios sujetos a impuestos. Eso deja su total manual más bajo que los salarios sujetos a impuestos reales en el Formulario W-2/W-3, exactamente por la cantidad de deducción que "no tenía nada contra qué aplicar".
Ejemplo de discrepancia
Suponga que un empleado tiene lo siguiente para el año:
- Ingresos Regular: $862.47
- Propinas: $6,619.10
- Un ingreso de ajuste no sujeto a impuestos: $1,589.22 (pagado en varias cuotas, p. ej., pagos de ~$88 cada uno)
- Una deducción médica antes de impuestos: $1,589.22 (también tomada en varias cuotas)
Un cálculo manual podría hacer:
Total bruto: $9,070.79
Menos ajuste no sujeto a impuestos: -$1,589.22
Menos deducción médica antes de impuestos: -$1,589.22
= Salarios sujetos a impuestos manuales: $5,892.35
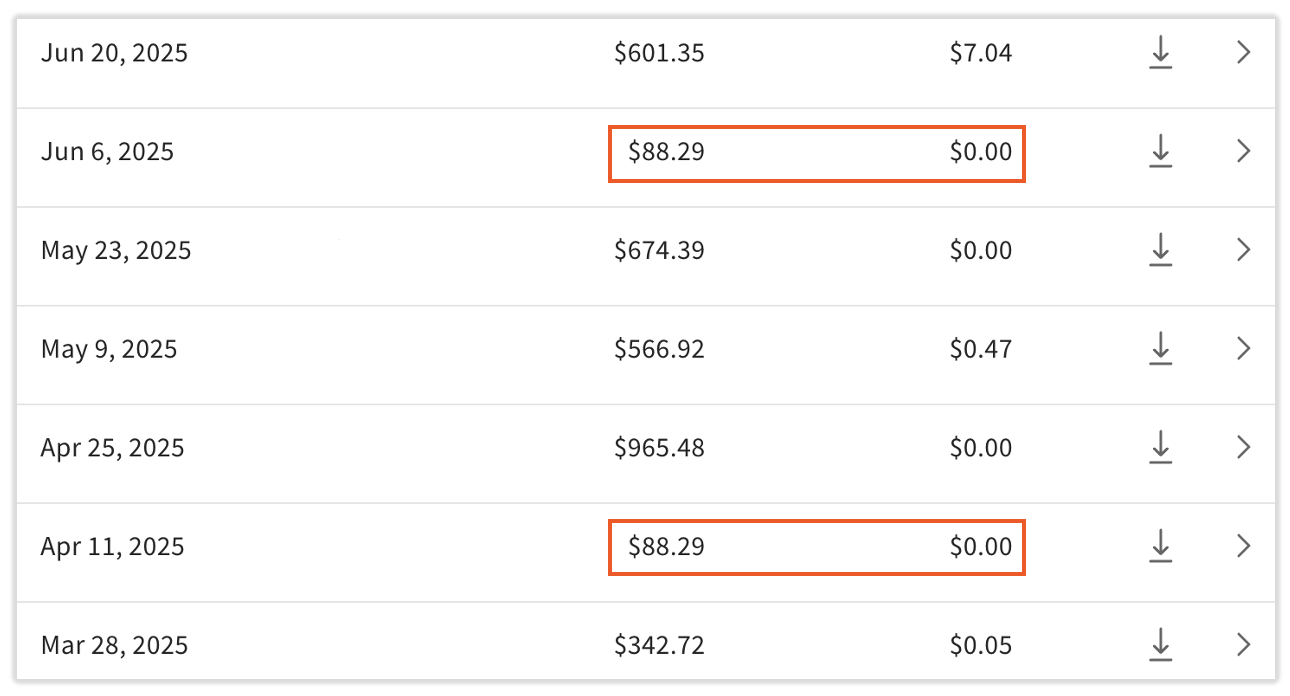
Pero suponga que en cuatro de los períodos de pago, el único ingreso del empleado fue el ajuste no sujeto a impuestos ($88.29 cada uno, $353.16 en total), sin ingresos Regular ni propinas en esos cheques en particular. En esos cuatro cheques, la deducción médica antes de impuestos no tuvo ingresos sujetos a impuestos disponibles para reducir; el ajuste no sujeto a impuestos no está sujeto a impuestos en primer lugar. Por lo tanto, esos $353.16 de la deducción médica nunca redujeron realmente los salarios sujetos a impuestos.
Los salarios sujetos a impuestos reales en el Formulario W-2 serían:
$5,892.35 + $353.16 = $6,245.51
Esa diferencia de $353.16 es la cantidad exacta de deducción antes de impuestos que recayó en períodos de pago sin ingresos sujetos a impuestos para compensar.
Verifique si esta es la causa de una discrepancia
- Confirme que no haya una enmienda al Formulario W-2 para el período en cuestión; una enmienda es una causa separada y más común de que los totales no coincidan y debe descartarse primero.
- Navegue al perfil de un empleado y seleccione Historial de pagos.
- Utilice el menú desplegable de rango de fechas para seleccionar el año completo en cuestión.
- Desplácese hacia abajo y busque los períodos de pago donde un código de ingresos no sujetos a impuestos sea el único ingreso y también se haya realizado una deducción antes de impuestos en ese mismo cheque. Estos aparecerán con un $0pago neto (pago neto).
- Abra estos cheques de pago y sume los montos de las deducciones de esos períodos de pago específicos; este total debe coincidir (o coincidir estrechamente) con la diferencia entre su cálculo manual y el monto del Formulario W-2/W-3.
Este contenido es para fines informativos y no pretende ser asesoramiento legal, fiscal, de recursos humanos ni de ningún otro tipo profesional. Comuníquese con un abogado u otro profesional para obtener asesoramiento.