为何 W-2 或 W-3 表格工资可能与手动计算结果不符
上次更新时间:2026年9月9日 11:41
解释手动计算的 W-2/W-3 表格应纳税工资为何可能与 Toast Payroll 的计算结果不同,以及如何确认原因。
差异摘要
如果您手动计算员工当年的应纳税(受限)工资——即用总收入减去年初至今的税前扣除总额——您得出的数字可能会 低于 W-2 表格第 1 栏或第 5 栏中实际显示的数字,或低于 W-3 表格中的相应总额。当员工的一个或多个发薪周期中,税前扣除额超过了该张支票上的可用应纳税收入时,这属于预期行为。
为何会出现这种情况
Toast Payroll 按 每个发薪周期 计算应纳税工资,而不是一次性抵扣全年的扣除额和收入总额。在任何单张工资支票上,税前扣除额只能将应纳税工资减至零,而不能产生结转或减少其他支票上应纳税工资的负数金额。
当员工出现以下发薪周期时,这一点尤为重要:
- 其唯一收入为 非应纳税 收入代码(例如,非应纳税调整或报销),并且
- 同一张支票上还扣除了 税前扣除额(例如医疗、牙科、视力或 HSA 扣除额)。
由于该支票上的收入本身就不属于应纳税收入,因此没有可供税前扣除额抵扣的应纳税工资。该期间的扣除额实际上“没有可抵扣的对象”,因此它不会像支票上有标准应纳税收入那样,减少员工该发薪周期的应纳税工资。
如果您随后进行全年的手动计算(即从总收入中减去 全部 年初至今的税前扣除总额),您就假设了该扣除额的每一美元都在年内的某个时间点减少了应纳税工资。但任何未能在有应纳税收入的期间扣除的扣除额,实际上并未减少应纳税工资。这会导致您的手动计算总额低于W-2/W-3表格上的实际应纳税工资,差额正好是“没有可抵扣项”的扣除额。
不匹配示例
假设某员工全年的收入如下:
- 标准收入:$862.47
- 小费:$6,619.10
- 一项非应纳税调整收入:$1,589.22(分多次支付,例如,每笔约$88)
- 一项税前医疗扣除:$1,589.22(也分多次扣除)
手动计算可能如下:
总收入:$9,070.79
减去非应纳税调整:-$1,589.22
减去税前医疗扣除:-$1,589.22
= 手动计算的应纳税工资:$5,892.35
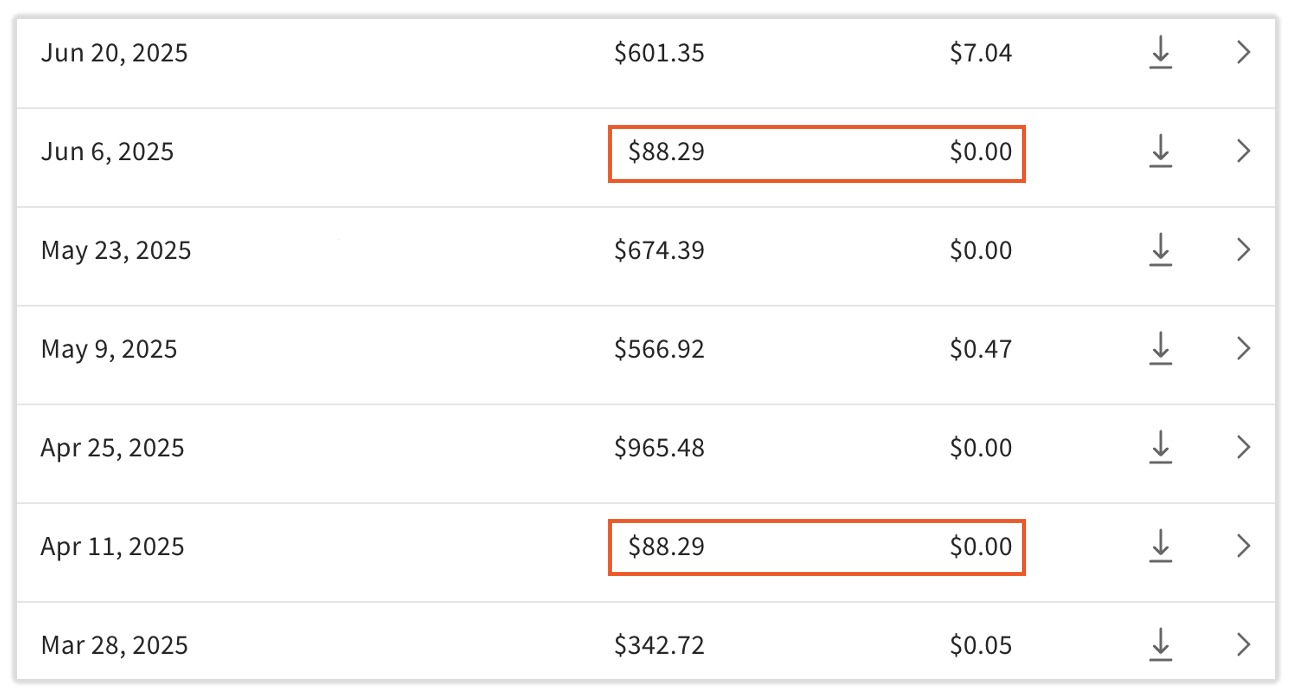
但假设在四个发薪周期中,该员工唯一的收入是非应纳税调整(每笔$88.29,总计$353.16),且这些支票中没有标准收入或小费。在那四张支票上,税前医疗扣除额没有可供抵减的应纳税收入——因为非应纳税调整本身就不属于应纳税收入。因此,那$353.16的医疗扣除额实际上从未减少过应纳税工资。
W-2表格上的实际应纳税工资应为:
$5,892.35 + $353.16 = $6,245.51
那$353.16的差额正是税前扣除额中,因发薪周期内没有可抵扣的应纳税收入而未能抵减的确切金额。
检查这是否是导致不匹配的原因
- 确认相关期间没有W-2表格修正案——修正案是导致总额不匹配的另一个更常见原因,应首先排除。
- 导航至员工个人资料并选择 薪资记录。
- 使用日期范围下拉菜单选择相关年份。
- 向下滚动并查找非应税收入代码是唯一收入且同一张支票上还扣除了税前扣除额的工资周期。这些支票显示的 实发工资(净工资)为 $0。
- 打开这些工资支票并将这些特定工资周期的扣除金额相加——此总额应与您的手动计算结果和 W-2/W-3 表格金额之间的差额相符(或非常接近)。
此内容仅供参考,不作为法律、税务、人力资源或其他专业建议。请联系律师或其他专业人士以获取建议。